
 Asiakaspalvelu
 Kirjaudu

Kenelle sähkö on kallista tulevana talvena? – Sähkömarkkinan voittajat ja häviäjät
Talven skenaarioissa ratkaisevaa on erilaisten riskien yhdistelmät, jotka vaikuttavat eri tavoin hintatasoon sekä hintavaihteluun. Kallein hetki ei ole talven keskiarvo, vaan viikko, jolloin kaikki riskit osuvat kerralla kohdalle – silloin suojaaminen on jo myöhäistä.
Kirjoittajana Aleksi Auramo, analyytikko, Gasum Oyj
Sähkön hinnan voi ennustaa oikein ja omat kustannuksensa silti väärin. Kohtuullinen talven keskihinta ei auta sähkönkuluttajaa, jos suuri osa kulutuksesta osuu muutamaan poikkeuksellisen kalliiseen viikkoon. Tuottajan haasteet taas näyttäytyvät erilaisina. Tulevana talvena voittajat ja häviäjät ratkeavat sen mukaan, kenen salkku ja toimintatavat kestävät kovan paikan ja kuka kykenee tarttumaan tilaisuuksiin.
Aiemmissa kirjoituksissamme olemme käsitelleet vesitilannetta, polttoaineita ja investointeja. Talven 2026–2027 markkinanäkymässä tarkastelemme sähkömarkkinan ja toimijoiden sopeutumiskykyä tilanteissa, joissa tarjonta ja kysyntä muuttuvat samanaikaisesti.
Olennaista on, miten markkinan käytettävissä olevat puskurit ja jousto vaikuttavat hintapaineen voimakkuuteen ja kestoon, ja missä oloissa ne eivät riitä vaimentamaan sitä. Uudet suuret kulutushankkeet eivät kerro lähitalvesta. Tulevien talvien kannalta ratkaisevaa on, mitkä hankkeet toteutuvat ja milloin niiden kulutus osuu markkinaan.
Tulevan talven riskejä voi hahmottaa markkinan pääajurien muodostamien kehityskulkujen kautta. Näissä skenaarioissa erotamme hintatason ja hintavaihtelun, sillä ne voivat kehittyä eri suuntiin.
Vesitilanteen elpyminen ei sulje pois paikallista tuotantohäiriötä, eikä kasvava jousto takaa sen tarjoajalle kasvavia tuottoja. Emme ennusta yhtä talvea, vaan arvioimme, missä tilanteissa ostajan kustannusriski tai tuottajan tuloriski kasvaa ja mitkä havainnot muuttavat näkemystämme.
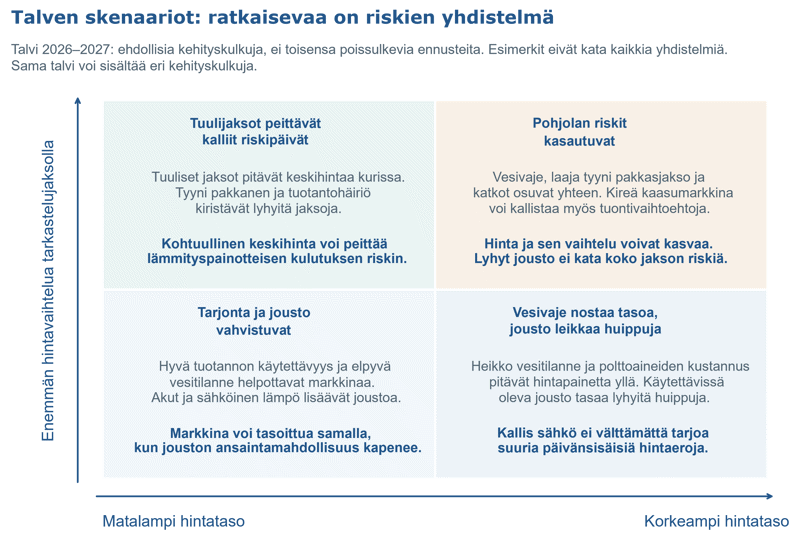
Talvinäkymä voi parantua, mutta pakkasviikon riski säilyy
EU:n kaasuvarastojen täyttöaste oli lokakuun alussa matalin ainakin vuoden 2011 jälkeen, ja Norjan vesivarastot olivat noin 13 prosenttiyksikköä 20 vuoden mediaanin alapuolella. Varastot tarjoavat siten aiempaa pienemmän puskurin pitkittyvän pakkasjakson varalle.
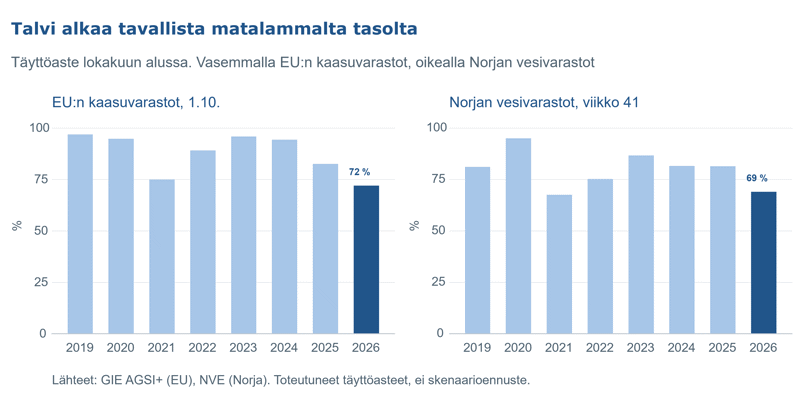
Vesitilanteessa seuraamme lähtötason lisäksi sitä, korjaavatko sateet ja tulovirtaamat vajetta. Vesitilanteen elpyminen ja tuotannon hyvä käytettävyys tukevat talvinäkymän helpottumista, mutta vähätuuliseen pakkasjaksoon osuva tuotantokatko voi silti kiristää Suomen markkinaa.
Vesivajeen pitkittyessä ja kaasumarkkinan pysyessä kireänä painotamme usean päivän hintariskiä. Silloin arvioimme yksittäisten huipputuntien lisäksi koko kalliin jakson suojaamatonta hankintamäärää ja jouston riittävyyttä.
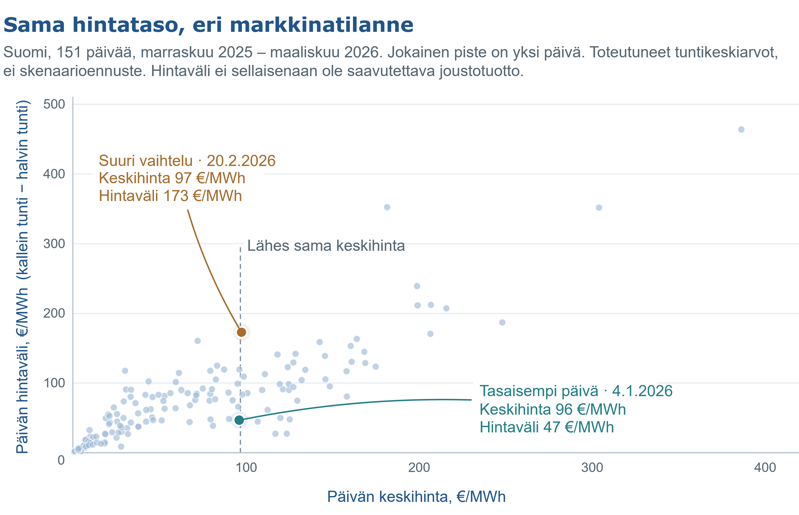
Viime talven päivähavainnoissa lähes sama keskihinta liittyi hyvin erilaiseen päivänsisäiseen hintavaihteluun. Kahden kuvassa korostetun päivän tarjouskäyrävertailussa myös sama laskennallinen lisäkysyntä nosti hintaa selvästi eri määrän.
Hintataso ei siten yksin kerro, kuinka herkästi hinta reagoi pakkasen tuomaan lisäkulutukseen. Vertailussa siirrot ja hyväksytyt blokkitarjoukset pidettiin toteutuneina, joten kyse ei ole koko markkinan uudelleenlaskennasta.
Tuonti ei auta, jos kireys ulottuu naapurimaihin
Viime talven marras–maaliskuussa Suomen hinnaltaan kalleimpaan viidennekseen kuuluvina tunteina spot-hinta oli keskimäärin noin 183 €/MWh ja samoina tunteina Pohjois-Ruotsin SE1-alueella noin 124 €/MWh.
Suomen nettotuonti oli näinä tunteina keskimäärin noin 1 800 MW. Kalleimpien tuntien hinnasta noin kaksi kolmasosaa oli SE1:n hintatasoa ja kolmannes Suomen omaa hintaeroa.
Osat on erotettava toisistaan, sillä hintojen lähentyminen ei aina tarkoita helpotusta: ero kapenee myös silloin, kun Ruotsin hinta nousee. Hintaero ei ole siirtokatkon mittari, vaan se on luettava yhdessä tuotannon ja siirtorajoitteiden kanssa.
Seuraamme tuontikapasiteetin lisäksi sitä, millaista tarjontaa yhteyksien takana on käytettävissä. Paikallisen häiriön korjaantuminen voi laskea hintaa nopeasti.
Jos sähkömarkkina on kireä myös naapurimaissa, toimivakaan siirtoyhteys ei takaa, että sähköä olisi saatavilla edullisesti. Vähäinen kaasulauhdetuotanto ei myöskään eristä Suomea kaasun hintariskistä, sillä kytketyillä markkinoilla vaikutuksen välittymistä määräävät tuotanto- ja siirtotilanne.
Jousto tasoittaa päivän hintaeroja, ei pakkasviikkoja
Hanketarkastelumme perusteella lähitalven kysyntään vaikuttaa uutta kulutusta enemmän olemassa olevan sähköisen lämmöntuotannon ajotapa. Fingridin mittaamien sähkökattiloiden keskikulutus oli viime talven halvimpaan viidennekseen kuuluvina tunteina noin 785 MW, kalleimpaan kuuluvina noin 134 MW.
Kattilakuorman ja hinnan vastakkainen yhteys säilyi jokaisessa talvikuukaudessa, kun kuukauden ja kellonajan tavanomainen vaihtelu huomioitiin. Koska kattilat ovat kalleimpina tunteina jo pääosin poissa käytöstä, kattilakannan kasvu lisää ennen kaikkea halpojen tuntien kysyntää eikä juuri leikkaa huippuja.
Akkujen ja hintaan reagoivan kulutuksen lisääntyessä halpoihin hetkiin löytyy lisää ostajia ja kulutushuippuihin lisää joustoa. Hinnan kannalta merkittävää on, vähentääkö jousto juuri sen kalliin tuotannon tarvetta, jota muuten tarvittaisiin kysynnän kattamiseen. Samankokoinen kulutussiirto voi siksi vaikuttaa eri tilanteissa eri tavalla.
Tässä kehityskulussa päivänsisäiset hintaerot kaventuvat, mutta kylmien ja lauhojen viikkojen väliset erot jäävät suuriksi. Emme siksi käytä aiempien talvien hintaeroja sellaisinaan uuden joustokohteen tuotto-oletuksena. Lisääntyvä jousto muuttaa myös niitä markkinaolosuhteita, joista sen ansainta syntyy.
Järjestelmän hyöty ei takaa akun tuottoa
Jousto voi tukea tuulituottajan saamaa hintaa lisäämällä kysyntää runsaan tarjonnan hetkinä ja pienentää ostajan kustannuksia vähentämällä kalleimpien tuntien kysyntäpainetta. Samalla akun hyödynnettävissä oleva hintaero voi kaventua. Järjestelmän hyöty ja yksittäisen joustoinvestoinnin tuotto eivät siten välttämättä kehity samaan suuntaan.
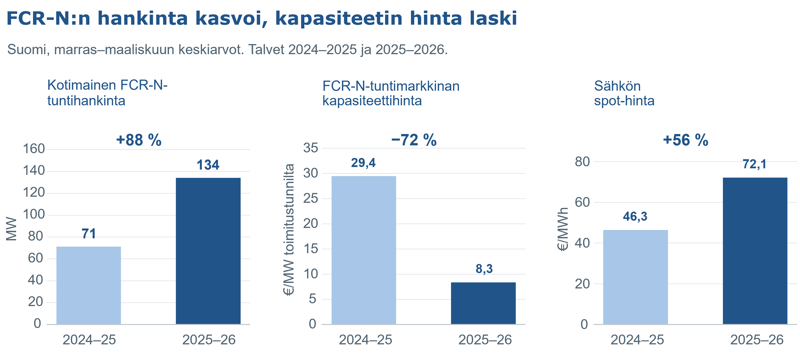
Energia- ja reservimarkkinoiden eriytyminen näkyy jo toteumissa. Viime talvena Suomen sähkön keskihinta nousi edellistalvesta, mutta taajuusohjatun käyttöreservin eli FCR-N:n tuntimarkkinan kapasiteettihinta laski voimakkaasti.
Hankintamäärien tarkastelu paljastaa vielä olennaisemman eron: kotimaisen FCR-N-tuntimarkkinan hankinnat lähes kaksinkertaistuivat. Hinta oli edellistalven vastaavaa kuukautta alempi jokaisena tarkastelukuukautena.
Tarjoukset kasvoivat lähes hankintojen tahdissa, samalla kun vuosimarkkinan suunniteltu määrä pieneni ja reservikauppa kääntyi nettotuonnista nettovienniksi. Kaikki hankintatavat yhteen laskien Suomen FCR-N-hankinta kasvoi vain noin kaksi prosenttia. Tuntimarkkinan kasvu kertoi hankintatavan muutoksesta, ei reservitarpeen kasvusta.
Akun tuottoarvio on siksi rakennettava eri markkinoiden mahdollisuuksista ja käytön kustannuksista, ei sähkön hintanäkymästä tai yhden reservituotteen hinnasta. Omistajan on tiedettävä, millä ehdoilla kapasiteettia voidaan siirtää markkinoiden välillä. Eri markkinoiden laskennallisia tuottoja ei voi summata, jos ne edellyttävät saman kapasiteetin käyttöä yhtä aikaa.
Keskihinta ei kerro tuottajan tuloa
Viime talven marras–maaliskuussa Suomen sähkön keskihinta oli noin 72 €/MWh, mutta maatuulituotannolla painotettu spot-hinta vain noin 41 €/MWh. Tarkastelussamme lähes kaksi kolmasosaa erosta syntyi kuukauden sisäisestä ja runsas kolmannes kuukausien välisestä ajoituksesta.
Lyhytkestoinen varastointi voi parantaa tuotannon keskimääräistä myyntihintaa, mutta ei poista kuukausien välistä ajoitusriskiä.
Luvut kuvaavat tuotannon spot-arvoa. Sopimusehdot ratkaisevat, miten ajoitusriski jakautuu ostajan ja tuottajan välillä: kattaako suojaus vain yleistä hintatasoa vai myös tuotannon ajoitusta? Sähkönkäyttäjän puolella vastaava kysymys on, riittävätkö suojatut määrät juuri silloin, kun pakkasella kasvava kulutus osuu kalliisiin jaksoihin.
Seurattavat markkinasignaalit
Talven aikana seuraamme erityisesti havaintoja, jotka tukevat tai haastavat näitä kehityskulkuja:
- Sääjakson kesto ja laajuus. Piteneekö kylmä ja tyyni jakso, ja ulottuuko se myös naapurimaihin?
- Tuotannon käytettävyys ja kulutus. Kasvaako muun tuotannon ja tuonnin tarve samalla, kun laitoksen paluu viivästyy?
- Vesitilanne ja kaasumarkkina. Korjaantuuko vesivaje, ja miten Euroopan kaasuvarastot sekä kaasun hinta kehittyvät vuodenaikaan nähden?
- Aluehinnat ja siirrot. Onko hintapaine yhteistä vai kasvaako Suomen hintaero? Muuttuvatko samalla siirtorajoitteet?
- Jouston käyttö ja toteutuva uusi kuorma. Kaventuvatko hintaerot myös korkean kulutuksen aikana, ja näkyvätkö käyttöönotot jo sähkön tarpeessa?
Hintaerojen toistuva kaventuminen yhdessä toteutuneen jouston kanssa tukee käsitystä jouston vahvistuvasta vaikutuksesta. Odotettua nopeampi tasaisen kuorman kasvu tai pitkittyvät tuotantokatkot puolestaan lisäävät kireämmän kehityskulun painoa.
Kuka voittaa, kuka häviää?
Talvi alkaa ohuemmilla puskureilla kuin vuosiin. EU:n kaasuvarastot olivat lokakuun alussa matalimmillaan ainakin vuoden 2011 jälkeen, ja Norjan vesivarastot ovat selvästi tavanomaista alempana.
Lähi-idän sota ja Venäjän kaasusta irtautuminen ovat jättäneet Euroopan kaasumarkkinan ilman tavanomaista joustovaraa. Yksikin toimitushäiriö voi nostaa hintaa nopeasti, ja kytkettyjen markkinoiden kautta vaikutus ulottuu myös Suomen kalleimpiin tunteihin.
Kallein hetki ei ole talven keskiarvo, vaan viikko, jolloin kaikki riskit toteutuvat kerralla: pakkanen ulottuu koko Pohjolaan, tuuli tyyntyy, merkittävä laitos on poissa käytöstä ja kaasu on kalleimmillaan. Silloin suojaaminen on jo myöhäistä.
Ratkaisevaa on, kuinka suuri osa kulutuksesta on jo suojattu, kattaako tuotanto sovitut toimitukset ja onko joustava kapasiteetti käytettävissä juuri silloin. Häviäjä on se, jonka suojaamaton kulutus kasvaa pakkasen mukana tai jonka tuotanto jää alle sovittujen toimitusten. Voittaja on se, jolla on suojaukset kunnossa ja joustavaa kapasiteettia käytettävissä, kun muut joutuvat ostamaan.
Gasumin salkunhallinnassa ja optimoinnissa yhdistämme markkinaskenaariot kulutus- ja tuotantoprofiileihin, sopimuksiin sekä jouston käyttörajoitteisiin. Samassa tarkastelussa arvioimme suojausten kattavuutta, avoimia riskejä ja kapasiteetin vaihtoehtoista käyttöä energia- ja reservimarkkinoilla. Näin yksittäisiä päätöksiä voidaan arvioida koko salkun, ei vain yhden markkinan tuoton kannalta.
Analyysin arvo syntyy päätöksissä: mitä suojataan, mitä riskiä voidaan kantaa ja missä joustavaa kapasiteettia kannattaa käyttää. Kysymys ei ole, tuleeko talvella tällainen viikko, vaan kestääkö oma salkku sen.
Gasum on mukana Tampereen Energiamessuilla 20.-22.10.2026. Tule osastollemme A439 keskustelemaan lisää niin tulevasta talvesta kuin pitkänkin tähtäimen kehityksestä sähkömarkkinoilla.