
 Asiakaspalvelu
 Kirjaudu

Suomen sähkömarkkinan jälkiteollinen vallankumous – datakeskusten tulo vaatii joustoa muilta markkinatoimijoilta
Lisääntyneet kulutusinvestoinnit tuovat nousupotentiaalia spot-hinnoille 2028–2029, tuotantopuolen hankkeiden toteutuminen edellyttäisi forward-hintatason nousua.
Kirjoittajana Juhani Merilehto, markkina-analyytikko, Gasum Portfolio Services
Edellisessä kirjoituksessa käsittelimme kuluvaa vuotta ja sitä lyhyempiä aikavälejä. Nyt katse on pitkässä päässä, jonka suuntaan vaikuttavat merkittävästi tuotanto- ja kulutushankkeet sekä niistä syntyvä tiukkuus ja jouston määrä.
Keskustelun näkyvin osa ovat datakeskukset, mutta näemme ne osana laajempaa muutosta, jossa muuttujia on paljon ja pienetkin muutokset odotuksissa voivat heiluttaa pitkän aikajänteen näkymiä merkittävästi.
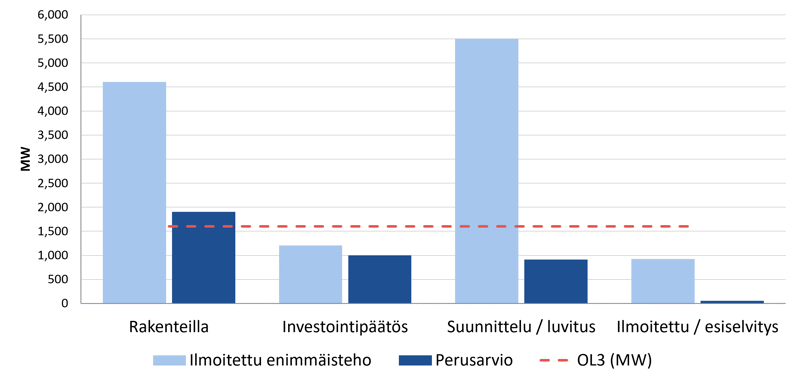
Julkistettujen datakeskushankkeiden yhteenlaskettu nimellisteho on korkeimmillaan yli 11 GW. Realistisemman kuvan antavat rakenteilla olevat hankkeet, noin 4,5 GW eli lähes kolmen Olkiluoto 3:n verran. Kampukset rakentuvat kuitenkin vaiheittain, eikä nimellisteho tarkoita jatkuvaa kulutusta.
Sähköinen lämpö tuo joustoa, mutta kasvu tasaantuu
Edellisen investointisyklin jäljiltä Suomen sähköntuotannossa korostuu tuulivoima, samalla kun perinteistä kapasiteettia on ajettu alas. Kaukolämpöön on investoitu sähkökattiloita ja lämpöpumppuja tuulisten tuntien halvan sähkön houkuttelemana, ja kallis hake on jäänyt vähemmälle.
Energiapuun hinta on kuitenkin kääntynyt kuitupuun perässä laskuun, alkuvuonna 2026 noin viidenneksen edellisvuotta alemmas, mikä voi taas lisätä hakkeen käyttöä.
Rakenteilla ja toiminnassa olevien sähkökattiloiden yhteenlaskettu nimellisteho ylitti kesällä 3 GW, josta noin 0,8 GW valmistuu loppuvuoden 2026 ja vuoden 2027 aikana. Suurin havaittu tunnin keskiteho on ollut noin 1,1 GW, eli kattiloita ajetaan valikoiden: hinnan noustessa kulutusta siirretään lämpöakkujen avulla tai palataan polttoon.
Vuodesta 2028 eteenpäin uusia hankkeita ei käytännössä ole tulossa. Osin syy on lyhyt toteutusaika, mutta arviomme mukaan taustalla on myös markkinoiden kylläisyys, sillä kattilat kilpailevat samoista halvoista tunneista, ja kaukolämmön kysyntä ei ole niin merkittävästi muuttunut.
Forward-käyrä ei vielä hinnoittele kulutushankkeita
Kulutusinvestointeja kiihdyttää maltillisena säilynyt tulevien vuosien suojausmarkkinan hintataso, Suomen aluehinta on tällä hetkellä suojattavissa noin 60 €/MWh molemmin puolin. Julkisesti kerrotut kulutusmäärät eivät nähdäksemme vielä heijastu täysin, vaan viime kuukausien nousu on tullut heikosta Pohjoismaisesta hydrobalanssista ja välillisesti kaasun hinnasta.
Tuotantokustannukseltaan edullisin ja volyymiltaan merkittävin tuotantoinvestoinnin vaihtoehto on tuulivoima, ja investointipäätöstä odottavia hankkeita on toimijoilla jonossa paljon. Esimerkiksi Fortumilla on Pohjoismaissa luvitusvaiheessa noin 8 GW tuuli- ja aurinkohankkeita, mutta investointipäätökset riippuvat yhtiön mukaan kysynnän kehityksestä.
Toiminnassa on noin 9,5 GW, mutta rakenteilla vain noin 0,8 GW. Tuotantopuolen hankkeiden eteneminen edellyttää arviomme mukaan selvästi nykyistä korkeampaa forward-tasoa, jotta PPA-sopimukset houkuttelisivat myyjiä.
Akustot eivät tasoita hintavaihtelua kokonaan
Akustot ovat seuranneet tuulivoiman ja joustamattoman kulutuksen luomaa reservimarkkinaa, jonka tuotot ovat viime aikoina pienentyneet selvästi. Spot-markkinalla pohjoismainen hintavaihtelu on euroina matalaa Keski-Eurooppaan verrattuna, ja jokaisella syklillä on kulumisen ja hyötysuhdehäviöiden myötä selvä rajakustannus, nykyisillä laitehinnoilla arviolta 15–30 €/MWh. Akusto tasoittaa kannattavasti siis vain tämän rajan ylittäviä hintaeroja.
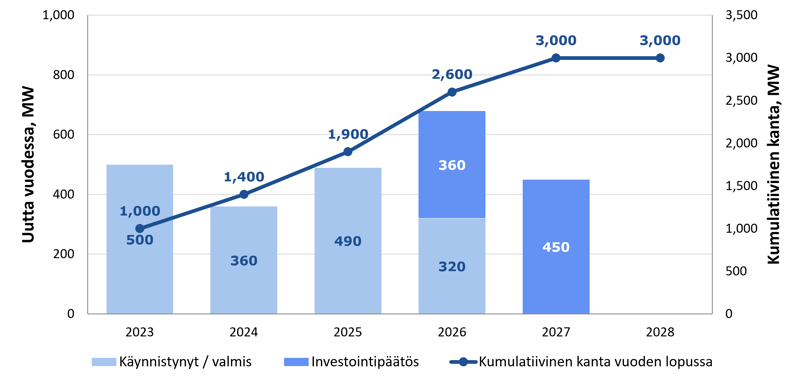
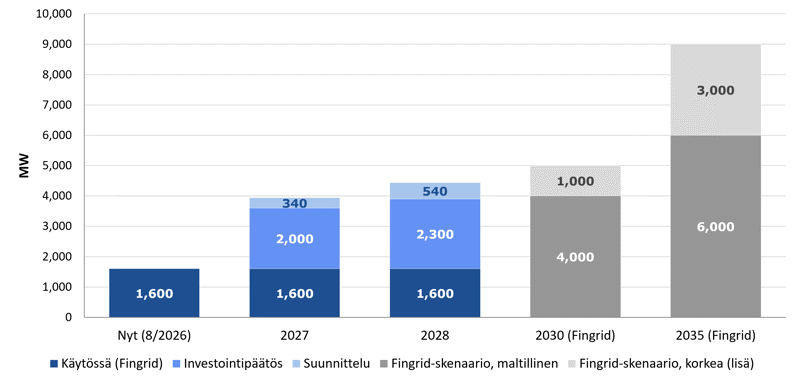
Akustoja on nyt käytössä noin 1,6 GW ja arviolta 3 GWh, mikä riittää siirtämään Suomen keskimääräistä kulutusta noin kahdenkymmenen minuutin ajan. Investointipäätösten perusteella teho nousee noin 3,6 GW:iin vuoden 2027 ja 3,9 GW:iin vuoden 2028 loppuun mennessä.
Kanta on siis jo vuonna 2028 Fingridin maltillisen skenaarion vuoden 2030 tasolla, noin 4 GW:ssa. Kasvu on etupainotteista, sillä korkean skenaarion yli 5 GW vuonna 2030 ja 9 GW vuonna 2035 edellyttäisivät, että hintaerot riittävät uusiin investointipäätöksiin myös vuoden 2028 jälkeen.
Samalla akustojen mitoitus pitenee, mikä tasoittaa vuorokauden sisäistä vaihtelua mutta ei useiden päivien vajeita. Kulutuksen kasvaessa paine spot-hintojen vaihteluun pysyy arviomme mukaan nousevana.
Hinta nousee ennen tuotantoa – jousto ratkaisee paljonko
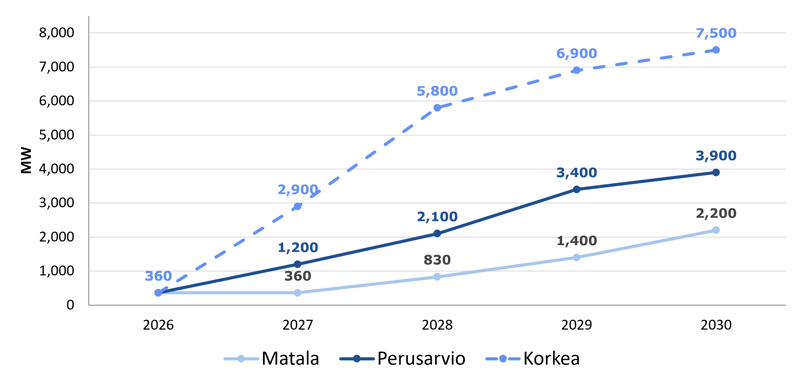
Nykyisellä investointinäkymällä vaikutus keskimääräiseen spot-hintaan on mielestämme selvästi nostava vuosina 2028–2030, ennen kuin uutta tuotantoa ehditään rakentaa. Toteutuva hinta määräytyy silti tuuliolosuhteiden ja kulutuksen rajahintapäätösten mukaan.
Mikäli forward-taso nousee lähivuosina riittävästi, pidämme todennäköisenä, että tuotantoinvestoinnit ehtivät helpottaa tilannetta 2030-luvun alussa.
Joustoa löytyy myös kotitalouksista. Kotitaloudet käyttävät noin neljänneksen Suomen sähköstä. Pörssisähkösopimus on 34 %:lla kotitalouksista, ja äärihintapäivinä pörssisähköasiakkaat ovat vähentäneet kulutustaan jopa 38 %. Pidämme todennäköisenä, että kiinteiden sopimusten preemio keskihintaan kasvaa.
Datakeskusten käyttäytyminen niiden korkean kannattavuuden vuoksi tuskin tuo juurikaan joustoa, jolloin sitä tarvitaan enemmän muualta. Teollisessa kokoluokassa sähkön kulutuksen joustavuuden optimointi on muuttumassa optiosta välttämättömyydeksi.
2030-luvulla ratkaisee tuotannon kiinniotto
2030-luvulla kysymys on, kuinka nopeasti tuotanto ottaa kulutusta kiinni. Fingridin skenaarioissa sähkönkulutus kasvaa nykyisestä noin 85 TWh:sta 110–162 TWh:iin vuoteen 2035 mennessä, ja suurin epävarmuus liittyy datakeskuksiin.
Pidämme haarukan alalaitaa varovaisena, sillä datakeskusten liittymissopimukset kasvoivat kesä–elokuussa noin 3 GW:sta lähes 5 GW:iin ja kartoittamiemme hankkeiden perusteella sopimusten määrä on kasvanut edelleen elo–syyskuussa.
Tuotannon on kasvettava samaan aikaan, sillä myös naapurimaiden puskuri ohenee. Ruotsin ja Norjan ylijäämä on supistumassa, ja pitkiin tyyniin ja kylmiin jaksoihin tarvitaan akkujen ja kattiloiden lisäksi uutta säätökykyistä kapasiteettia.
Vuosina 2035–2040 pitkän pään hintatasoa ankkuroi arviomme mukaan uuden tuuli- ja aurinkovoiman sekä joustavan kapasiteetin kustannus, ja suurin yksittäinen muuttuja on datakeskusten toteutuva määrä.
Ruotsi: ydinvoimajono on todellinen, mutta apu tulee vasta 2030-luvun lopulla
Ruotsissa datakeskusten rooli ei ole yhtä kärjistynyt kuin Suomessa, mutta tuotantopuolella ero on selvä: uuden ydinvoiman, erityisesti pienreaktorien, laaja lupa- ja tukiputki. Elokuussa 2025 avattu valtiontuki tarjoaa edullisia rakennuslainoja, hinnanerosopimuksia (CfD) sekä riskin- ja tuotonjakoa.
Tuki on rajattu noin 5 GW:iin, mikä on silti enemmän kuin koko Suomen nykyinen ydinvoimakapasiteetti. Rajattu potti ja uusi sijoituslaki ovat houkutelleet kuusi hakemusta, realistisilla luvuilla yhteensä noin 7–10 GW.
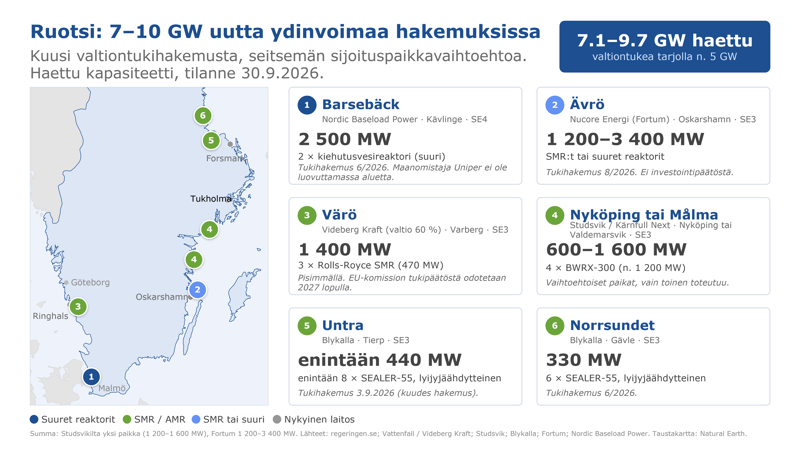
Nopeimmankin hankkeen ensimmäinen yksikkö valmistuu aikaisintaan 2030-luvun puolivälissä, joten Ruotsin ydinvoima ei helpota vuosien 2028–2029 tiukkuutta. Myöskään tuulivoimaa ei ole tulossa nopeasti, sillä rakenteilla on vain noin 1 GW, ja turbiinitilaukset ovat lähes pysähtyneet.
Pitkän aikavälin analyysi on ehdollisten polkujen kartta. Datakeskukset, sähkökattilat, akustot ja uusiutuvan energian hankkeet kytkeytyvät toisiinsa niin, että yhden oletuksen liike heiluttaa vuosien hintatasoa.
Analyysi elää paljon hankkeiden statuksesta eli mikä on jo päätetty, mikä on vasta paperilla, ja missä kohtaa markkina hinnoittelee vielä vanhaa maailmaa. Lisäksi eri tuotanto- ja kulutusmuotojen tarjous- ja joustokäyttäytyminen on nimellistehon ohella erittäin merkittävä tekijä.
Näkemyksemme ydin on, että vuodet 2028–2029 muodostuvat tiukimmiksi ennen kuin uusi tuotanto ehtii mukaan, eikä forward-käyrä vielä hinnoittele tätä täysin. Seuraamme erityisesti tuulivoiman investointipäätöksiä ja turbiinitilauksia, datakeskusten käyttöönottoja sekä Ruotsin ydinvoimahankkeiden investointipäätöksiä, sillä ne kertovat ensimmäisenä, kumpaan suuntaan polku kääntyy.
Energiariskin hallinnassa ja oman joustavuuden hyödyntämisessä etupainoisuus on eduksi, sillä markkina ei välttämättä hinnoittele kauempana olevaa riskiä vielä täysimääräisesti. Lisäksi esimerkiksi joustomarkkinat saattavat saturoitua useampien toimijoiden kilpaillessa samoista tuloista. Gasum toimii kaikilla kuvatuilla markkinapaikoilla, toimitushetkestä useiden vuosien päähän.
Kiinnostuitko Gasumin salkunhallintapalveluista?
Aktiivinen salkunhallinta auttaa suojautumaan hintapiikeiltä sekä reagoimaan energiamarkkinoiden muuttuvaan dynamiikkaan – voit itse keskittyä yrityksesi ydinliiketoimintaan.