 Asiakaspalvelu
 Kirjaudu

Paluu tulevaisuuteen: katsaus menneeseen kertoo vaikeudesta ennustaa vuoden 2050 sähkömarkkinaa
Jälkiteollisessa kehityskulussa sähköä kuluu yhä enemmän laskentaan, liikkumiseen ja ehkä jopa robotteihin. Suunta vaikuttaa selvältä, mutta se, mihin sähköä lopulta vuonna 2050 käytetään ja millä teknologialla se tuotetaan, on paljon epävarmempaa. Sen osoittaa jo katse 24 vuotta taaksepäin.
Kirjoittajana Juhani Merilehto, markkina-analyytikko, Gasum Portfolio Services
Lokakuussa kirjoitimme Suomen sähkömarkkinan jälkiteollisesta vallankumouksesta, jossa datakeskukset kiristävät lähivuosien markkinaa. Nyt katse on vuodessa 2050. Energiainvestoinnit elävät vuosikymmeniä, joten tänään tehtävät päätökset osuvat juuri tälle aikavälille.
Tasanne on päättymässä
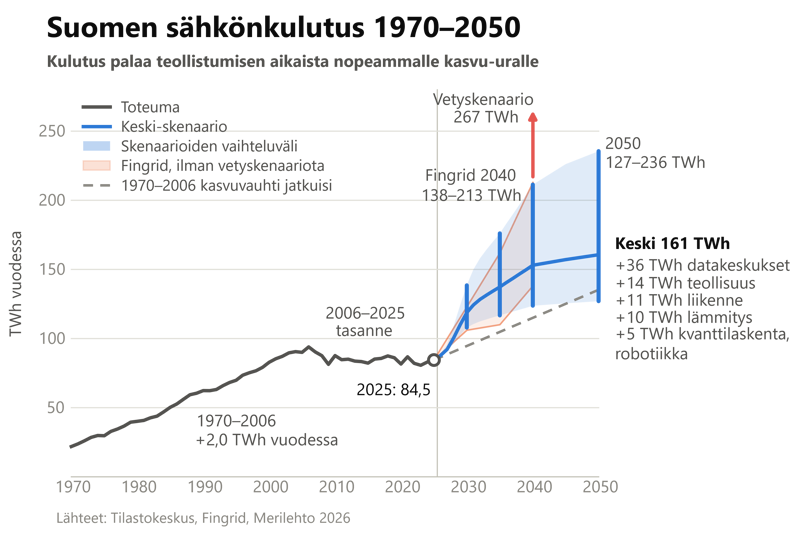
Vuosien 1970–2006 välillä Suomen sähkönkulutus yli nelinkertaistui noin 22 terawattitunnista 94 terawattituntiin. Sen jälkeen metsäteollisuuden rakennemuutos ja energiatehokkuus kumosivat uuden kulutuksen kasvun kahden vuosikymmenen ajan.
Muutoksen symboli löytyy Haminasta, jossa Google osti Summan paperitehtaan datakeskukseksi vuonna 2009.
Nyt tasanne on päättymässä. Arvioiden mukaan kulutus on vuonna 2050 127–236 TWh, keskiskenaariossa noin 161 TWh, ja kasvua kantavat datakeskukset.
Mutta 24 vuotta on pitkä aika
Sama matka taaksepäin vie vuoteen 2002. Kulutus oli silloin noin 87 TWh, suunnilleen nykyisellä tasolla, ja eduskunta vahvisti Olkiluoto 3:n periaatepäätöksen. Laitos aloitti säännöllisen tuotannon vuonna 2023.
Tuulivoimaa Suomessa oli tuolloin muutamia kymmeniä megawatteja, nyt noin 9,5 GW. Datakeskuksia ei tunnettu kulutusluokkana, eikä akuilla ollut sähköjärjestelmässä roolia.
Myös menneitä odotuksia on syytä tarkastella, kun pyritään ymmärtämään tulevaisuutta. Vetyteollisuutta odotettiin vuosikymmenen alussa kuin kuuta nousevaa. EU tavoitteli vuonna 2020 vähintään 6 GW elektrolyysikapasiteettia vuoteen 2024 mennessä.
Vuoden 2025 lopussa sitä oli koko unionissa alle gigawatti, Suomessa noin 20 MW. Pitkän aikavälin skenaarioissa vedyllä on yhä suuri rooli, mutta se edellyttäisi merkittäviä muutoksia nykyiseen liiketoimintaympäristöön. Teknologia voi muuttaa todellisuutta nopeasti, mutta odotettu kaupallinen läpimurto voi myös jäädä monestakin syystä tapahtumatta.
Mikä on varmaa, mikä ei
Kulutuksen kasvua voi ennakoida, mutta sen osatekijöitä ja markkinavaikutusta ei voi päätellä nykyisten teknologioiden suoraviivaisesta jatkamisesta. Esimerkiksi sähkökattiloita tuskin rakennetaan lisää, mikäli lämmityskaudelle ei riitä riittävästi edullisia hintajaksoja.
Lähivuosina sähkön hinnan kehityksen reunaehtoja ovat eri hankkeiden rakennusajat, liittymäjonot ja toimitusketjut. Pitkällä aikavälillä ratkaisee, miten kasvu jakautuu tasaisen ja joustavan kulutuksen kesken ja kuinka varmasti se toteutuu. Lisäksi tuotantopuolella investointien kannattavuuteen vaikuttaa tuotantomuodon saama tuotannon arvo, jota puolestaan akustot ja muut energian joustavat hyödyntämiskeinot parantavat.
Kasvuajureilla on erilaiset kuormitusprofiilit. Datakeskusten liiketoimintaedellytykset ovat toistaiseksi voimassa, eivätkä ne juuri jousta. Sähkökattilat ovat olleet viime vuosien kulutuskasvun pääajuri, ja niitä tulee todennäköisesti lisää, mutta ne käyvät pääosin edullisina tunteina. Sähköistyvä tieliikenne kuluttaa arvioiden mukaan vuonna 2050 vain 8–15 TWh, mutta samanaikainen iltalataus voisi viedä 6–11 GW, ohjattu yölataus 3–5 GW.
Järjestelmä vastaa tähän joustolla. Akkukanta kasvoi tänä vuonna noin yhdestä gigawatista 2,1 gigawattiin, nopeammin kuin useimmat arviot odottivat, ja voi yllättää vielä määrälläänkin.
Jousto ei silti ole varma voittaja: kattilat ja akut kilpailevat samoista tunneista, ja akut tasaavat vuorokauden vaihtelua mutta eivät tyyniä pakkasviikkoja. Lisäksi akustoilla on mahdollisuus toimia monilla markkinoilla, eikä kuluttajalle tutuin seuraavan päivän markkina välttämättä useinkaan ole Pohjoismaissa akuston ensisijainen markkinapaikka, vaan usein erilaiset reservimarkkinat.
Ydinvoimalla sekä vedyllä olisi suuri vaikutus, toteutuminen on epävarmaa. Pienydinvoima voisi tuoda suurimman muutoksen tasaiseen tuotantoon. Suomessa ydinvoimalla on vahva hyväksyntä, osaaminen ja loppusijoitusratkaisu, mutta vielä ei tiedetä, päätyykö pienydinvoima sähkön- vai kaukolämmöntuotantoon. Lisäksi pidämme epätodennäköisenä kannattavien hankkeiden tuotantokäytön käynnistymistä vielä 2030-luvun alkupuoliskolla.
Vety on edelleen merkittävä epävarmuustekijä, sekä kysyntänä että energiansiirtona. Sisämarkkinoilla molekyylit voisivat kulkea putkessa ja sähkö tuotettaisiin paikan päällä esimerkiksi datakeskukselle, jolloin osa joustamattomasta kuormasta siirtyisi pois sähköverkosta.
Nykyiset ennusteet eivät vielä tavoita kaikkea mahdollista kulutusta. Suomessa kvanttilaskenta voi jäädä erikoiskuormaksi tai nousta korkeimmassa skenaariossa noin 32 TWh:iin vuonna 2050, ja sen kulutuksen arvioidaan joustavan vähän. Humanoidirobotit voivat muodostaa kokonaan uuden kulutusluokan: niiden maailmanlaajuisen sähkönkulutuksen arviot vuodelle 2050 vaihtelevat noin sadasta yli viiteen tuhanteen terawattituntiin.
Vertailun vuoksi: vuonna 2002 datakeskuksiakaan ei näkynyt kulutusennusteissa ja niiden nykyinen painoarvo ennusteissa on noussut vasta aivan viime vuosina.
Markkina hakee tasapainoa
Markkinat haluavat lopulta ratkaista tuotannon, kysynnän ja jouston tasapainon. Miten se tapahtuu, on eri asia, mutta mikään edellä kuvatuista kehityskuluista ei etene suoraviivaisesti, koska markkina reagoi niihin.
Jousto syö omaa ansaintaansa, sillä kattilat ja akut kilpailevat samoista hintaeroista, ja mitä enemmän niitä on, sitä pienemmiksi erot käyvät. Vedyntuotanto tarvitsee halpoja tunteja, mutta laajamittaisena se poistaisi ne, ja kannattavuus edellyttäisi vielä toistaiseksi tukia ja teknologian kehitystä.
Joustamattoman kulutuksen kasvu taas nostaa jouston ja varavoiman arvoa ja houkuttelee niitä lisää. Investointiprojektien erilainen kesto ja esimerkiksi laitteiston saatavuus, sekä toisaalta samojen historian tunnuslukujen käyttäminen investointien perusteluun tuovat puolestaan kehitykseen syklisyyttä pohjoismaisen vesitilanteen ja globaalin energiamarkkinan ohella.
Suojaus ei edellytä oikeaa ennustetta
Suunta vaikuttaa selvältä: Suomen sähkönkulutus on siirtymässä jälleen kasvu-uralle. Vuoden 2050 hintaa ei kuitenkaan voi tarkkaan ennustaa, mutta erilaisia polkuja voi tutkia.
Ensimmäisiä viitteitä suunnasta antavat datakeskusten liittymäsopimukset ja rakenteilla olevat hankkeet, akku- ja kattilakannan kasvu, Ruotsin ydinvoimahankkeiden investointipäätökset ja vedyn tukipolitiikka. Uusista teknologioista on helppo tehdä liian pitkälle meneviä johtopäätöksiä, ja näkymät alkavat yleensä konkretisoitua vasta investointipäätösten myötä.
Ja lopulta kaiken päälle tulevat syklit ja muut markkinaa merkittävästi heiluttavat tekijät.
Omaa investointia ei silti voi lykätä siihen asti, kunnes tulevaisuus on selvä. Sen on toimittava useammassa tulevaisuuden skenaariossa, ja siksi on kysyttävä, mitä tapahtuu, jos odotettu läpimurto jää tulematta – tai tulee läpimurto, jota kukaan ei odottanut.
Me Gasumilla seuraamme näitä kehityspolkuja ja autamme asiakkaitamme hallitsemaan energiamarkkinariskejä myös silloin, kun tulevaisuus poikkeaa odotetusta, kuten se usein tekee.
Kiinnostuitko Gasumin salkunhallintapalveluista?
Aktiivinen salkunhallinta auttaa suojautumaan hintapiikeiltä sekä reagoimaan energiamarkkinoiden muuttuvaan dynamiikkaan – voit itse keskittyä yrityksesi ydinliiketoimintaan.